Artykuł sponsorowany
Kiedy samodzielna księgowość przestaje być opłacalna dla mikroprzedsiębiorcy z Podkarpacia
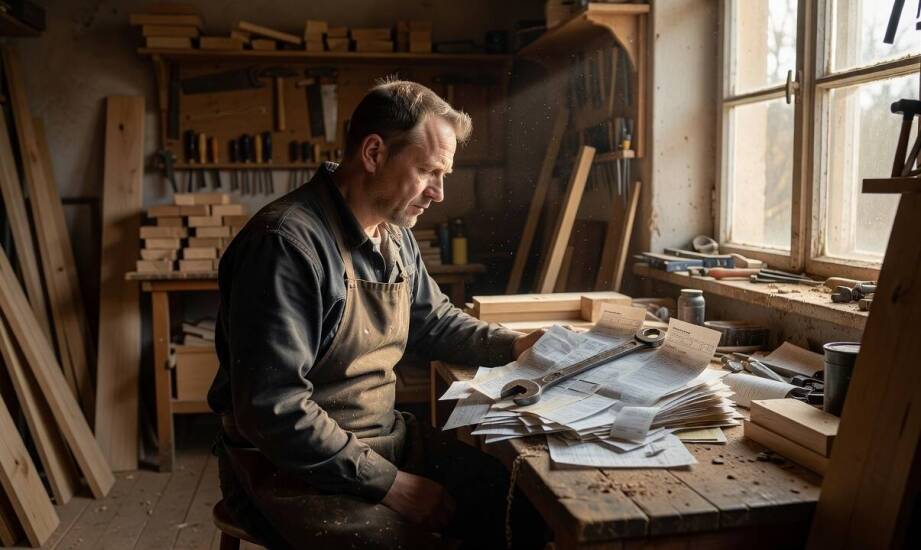
Wielu mikroprzedsiębiorców rozpoczyna działalność gospodarczą, decydując się na samodzielne prowadzenie podatkowej księgi przychodów i rozchodów. W pierwszych latach funkcjonowania firmy, gdy skala operacji pozostaje niewielka i obejmuje stałą grupę kontrahentów, ewidencja sprowadza się zazwyczaj do wprowadzenia zaledwie kilku faktur miesięcznie. Z czasem rozwój biznesu, dywersyfikacja źródeł przychodu oraz rosnąca liczba wydatków operacyjnych całkowicie zmieniają ten stan rzeczy. Przedsiębiorca zaczyna regularnie poświęcać kolejne wieczory na kategoryzowanie paragonów i faktur, zamiast skupiać się na pozyskiwaniu nowych rynków zbytu. W pewnym momencie czas przeznaczony na formalności administracyjne koliduje bezpośrednio z podstawową działalnością usługową lub handlową. Taki moment stanowi pierwszy wyraźny sygnał do krytycznej weryfikacji dotychczasowego modelu pracy biurowej.
Kiedy obowiązki podatkowe zaczynają hamować rozwój?
Gdy ewidencja księgowa wykonywana jest po godzinach regularnej pracy, właściciel traci cenną przestrzeń, którą mógłby przeznaczyć na obsługę kupujących lub negocjowanie lepszych warunków z dostawcami. Skupienie na biurokracji ogranicza możliwości zarobkowe podmiotu. Rosnące obciążenie czasowe związane z zadaniami finansowo-podatkowymi staje się odczuwalnym problemem, gdy firma realizuje bardziej złożone zlecenia. Wzrost liczby wystawianych faktur, konieczność korygowania wcześniejszych zapisów oraz pojawienie się pierwszych transakcji z podmiotami zagranicznymi mocno komplikują proces ewidencjonowania.
Zwiększona objętość dokumentacji bezpośrednio przekłada się na wyższe prawdopodobieństwo pomyłek w klasyfikacji kosztów. System podatkowy ulega regularnym aktualizacjom, co wymaga od prowadzącego biznes nieustannego śledzenia zmian prawnych i dostosowywania działań do nowych realiów. Samodzielne interpretowanie regulacji ubezpieczeniowych czy podatkowych, przy braku specjalistycznego zaplecza, znacząco podnosi ryzyko formalnych uchybień w rejestrach. Błędy w rozliczeniach niosą ze sobą konkretne konsekwencje finansowe. Przykładowo, niewłaściwe wypełnienie części ewidencyjnej pliku JPK_V7, które uniemożliwia prawidłową weryfikację transakcji przez aparat skarbowy, wiąże się z nałożeniem kary w wysokości 500 złotych za każdy taki przypadek. Nawet drobne przeoczenie przy mechanicznym wprowadzaniu danych generuje obciążenia finansowe przewyższające koszty obsługi zewnętrznej.
Jak zatrudnienie pracowników zmienia zasady ewidencji?
Decyzja o powiększeniu zespołu buduje zupełnie nowy horyzont odpowiedzialności prawnej. Zatrudnienie nawet jednego pracownika na umowę o pracę wprowadza szereg konkretnych wymogów, takich jak prowadzenie szczegółowej ewidencji czasu pracy oraz monitorowanie dat ważności badań lekarskich. Według obowiązujących przepisów przedsiębiorca ma zaledwie siedem dni na formalne zgłoszenie nowego podwładnego do odpowiednich rejestrów ubezpieczeniowych od momentu rozpoczęcia przez niego pracy. Co miesiąc pojawia się też konieczność sporządzania list płac, wyliczania zaliczek na podatek dochodowy oraz przesyłania deklaracji do Zakładu Ubezpieczeń Społecznych. Te powtarzalne czynności zamieniają dotychczasową księgowość w proces o ściśle określonych ramach czasowych.
Przekazanie dokumentacji specjalistom stanowi wówczas naturalny krok stabilizujący biznes. Przedsiębiorcy poszukujący wsparcia mogą oprzeć procesy o lokalne biuro księgowe w Jarosławiu, zdejmując z własnych barków obowiązek śledzenia terminów ustawowych. Obsługujące podkarpackie firmy Biuro Rachunkowe Global przejmuje zadania z zakresu ewidencji podatkowej oraz kompleksowej obsługi kadrowo-płacowej, porządkując obieg dokumentów. Ocena opłacalności przejścia na zewnętrzny model współpracy wymaga przeprowadzenia chłodnej kalkulacji. Przedsiębiorca zestawia wycenę własnej pracy zarobkowej, ryzyko nałożenia sankcji skarbowych za opóźnienia w deklaracjach oraz potrzebę zachowania ciągłości operacyjnej. Prawidłowa decyzja opiera się na weryfikacji liczby godzin uwolnionych na rzecz faktycznego prowadzenia biznesu, a nie tylko na suchym porównaniu kwoty na fakturze za usługi z wyobrażeniem darmowej pracy własnej.
Próba samodzielnej obsługi ewidencji przestaje być ekonomicznie uzasadniona w momencie, gdy pozorne oszczędności finansowe ustępują miejsca rosnącym stratom czasu. Narastające ryzyko pomyłek w rozliczeniach, połączone z lawiną sztywnych terminów kadrowych, sprawia, że utrzymywanie dotychczasowego modelu wyłącznie blokuje potencjał zarobkowy mikrofirmy. Przeniesienie ciężaru formalności na wyspecjalizowane podmioty stabilizuje wewnętrzne procesy, dając założycielowi przestrzeń niezbędną do budowania długoterminowej przewagi rynkowej.
Kategorie artykułów
Polecane artykuły
Zastosowanie oryginalnych części do ciągników w przedłużeniu ich żywotności
Zastosowanie klinowej podkładki w transporcie ciężkim: co warto wiedzieć?
Pierwsza konsultacja u psychoterapeuty — jak przebiega wywiad i dlaczego to jeszcze nie jest psychoterapia